
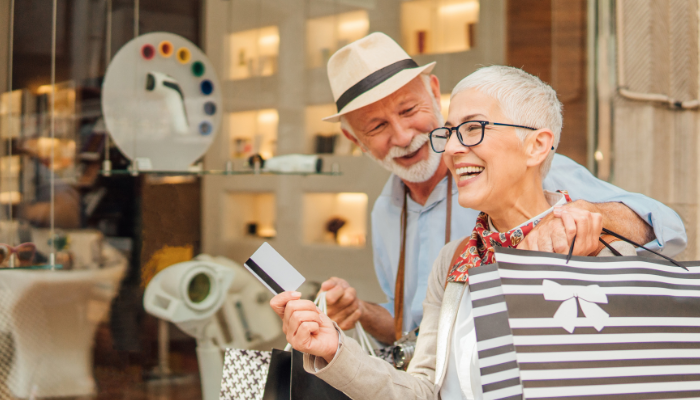
Dona Marlene tem 68 anos, pratica hidroginástica três vezes por semana, cuida sozinha das próprias finanças e vive incomodada com uma coisa pequena, mas recorrente. Toda vez que precisa resolver algo com o banco, com a operadora de telefone ou até com a farmácia, alguém tenta simplificar demais a explicação, como se sua idade fosse sinônimo de dificuldade para entender. Ela não é uma exceção. É o retrato de um país que envelheceu depressa e ainda trata esse público como se fosse um nicho pequeno e uniforme.
Um contingente que já não cabe no estereótipo
Os números mostram a dimensão dessa mudança. A população brasileira com 60 anos ou mais saltou de 22 milhões em 2012 para 34,1 milhões em 2024, um crescimento de 53,3% em pouco mais de uma década, segundo dados do IBGE. A expectativa de vida também avançou e chegou a 76,6 anos em 2024, sendo 79,9 anos entre as mulheres e 73,3 entre os homens. Desde 1940, a expectativa média de vida no país aumentou mais de 31 anos. As projeções do próprio IBGE indicam que a participação de pessoas com 60 anos ou mais, hoje em torno de 15,6%, pode chegar a 37,8% da população brasileira em 2070, quase quatro em cada dez habitantes.
O peso econômico desse grupo acompanha a curva demográfica. Estudos da consultoria Data8 estimam que os brasileiros com 60 anos ou mais respondem por mais de R$ 1,5 trilhão em potencial de consumo, valor que sobe para R$ 1,8 trilhão quando se considera o público acima de 50 anos. O Sebrae também registra um movimento importante do outro lado do balcão. O país já reúne 4,5 milhões de empreendedores com 60 anos ou mais, um contingente 58,6% maior do que há dez anos, sinal de que essa faixa etária não é apenas consumidora, mas também protagonista de negócios.
Entre a oferta e a necessidade real
Apesar do tamanho desse mercado, a oferta de produtos e serviços ainda caminha atrás da demanda. O Sebrae aponta que consumidores 60+ seguem pouco atendidos por soluções pensadas especificamente para eles, já que muitas empresas apenas adaptam produtos criados para o público jovem em vez de repensar a experiência inteira. Isso aparece de forma concreta no turismo, onde hotéis, companhias aéreas e agências de viagem ainda precisam ajustar logística, ritmo de roteiros e deslocamento para atender a uma população mais longeva.
No ambiente digital, essa distância fica ainda mais evidente. Uma pesquisa do Procon-SP mostrou que 51% dos consumidores com 60 anos ou mais entrevistados já deixaram de comprar um produto ou contratar um serviço porque a empresa operava somente por aplicativo. O dado surpreende justamente porque 92% desses entrevistados tinham acesso à internet e a aplicativos, o que revela algo importante. O problema não é falta de inclusão digital, é a falta de modelos de negócio que considerem outras formas de atendimento além do digital exclusivo.
Autonomia como fio condutor
A fundadora da consultoria Five Years From Now, Beia Carvalho, defende que a sociedade precisa abandonar a ideia de que os 65 anos marcam o fim da vida produtiva. Um período adicional de 25, 30 ou até 35 anos pode significar espaço para uma nova carreira, um negócio, novos estudos ou simplesmente mais qualidade de vida. Essa visão também aparece no mercado de trabalho. Em 2024, um em cada quatro idosos brasileiros estava trabalhando, segundo o IBGE, um movimento que combina geração de renda com busca por vínculos sociais e realização pessoal.
O conceito de bem-estar, segundo a especialista, também precisa se libertar da associação quase automática com aparência jovem. Longevidade tem mais a ver com qualidade de vida, prevenção, participação social e, sobretudo, autonomia para decidir sobre a própria rotina, o próprio corpo e o próprio dinheiro.
É justamente na palavra autonomia que esse tema conversa com o planejamento previdenciário. Viver mais tempo exige mais do que atendimento respeitoso em uma loja ou um aplicativo mais simples de usar. Exige recursos organizados com antecedência para sustentar décadas adicionais de vida com liberdade de escolha.
Pesquisas sobre o setor já apontam a organização patrimonial e o planejamento para uma aposentadoria ativa como frentes em expansão dentro da chamada economia prateada. A previdência complementar fechada, ao permitir que o próprio participante construa sua reserva ao longo dos anos de contribuição, oferece justamente essa base para que a longevidade seja vivida como oportunidade e não como fonte de insegurança financeira.
O mercado brasileiro ainda está aprendendo a enxergar a pessoa de 60, 70 ou 80 anos como alguém plural, com desejos distintos, poder de decisão e projetos próprios. Enquanto essa mudança de olhar não se completa, vale a pergunta que cabe a cada um de nós fazer sobre a própria trajetória. O planejamento que estamos construindo hoje é capaz de sustentar a vida longa e autônoma que esperamos viver amanhã?
Você precisa estar logado para avaliar este conteúdo. 🙂


0 respostas em "60+: a idade que o mercado brasileiro ainda não sabe precificar"